賃貸の火災保険はなぜ必要?補償内容や契約前に確認したいポイントを解説
賃貸物件を契約するとき、初期費用の見積書に「火災保険料」や「家財保険料」といった項目が入っていることがあります。
- 「賃貸なのに火災保険って必要なの?」
- 「建物は大家さんのものなのに、なぜ自分が保険に入るの?」
- 「火事以外のトラブルにも使える?」
- 「どんな補償内容を確認すればいい?」
と疑問に思う方もいるのではないでしょうか。
賃貸住宅の火災保険は、火事だけに備えるものとは限りません。水漏れなどの思わぬトラブルや、自分の家具・家電などに被害が出た場合に備える補償が含まれていることがあります。
今回は、賃貸物件を契約するときに知っておきたい火災保険の基本や、代表的な補償、契約前に確認したいポイントについてわかりやすく解説します。
ここからの目次
賃貸の火災保険とは?
火災保険という名前から、「火事が起きたときだけ使う保険」というイメージを持っている方もいるかもしれません。
しかし、実際の補償内容は契約する保険によってさまざまです。
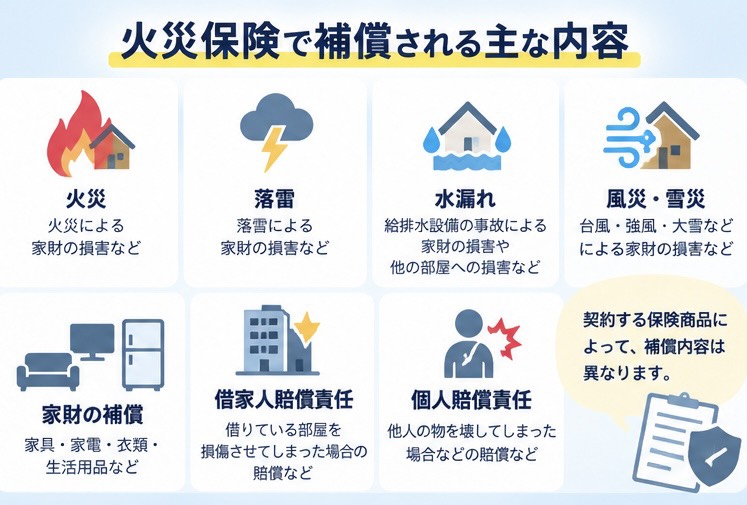
火災だけではなく、
- 落雷
- 水漏れ
- 風災
- 家財への損害
- 他人への損害賠償
などについて補償が設定されている商品もあります。
何が補償されるかは保険商品や契約プランによって異なるため、「火災保険に入っているから全部大丈夫」と考えず、補償内容を確認することが重要です。
なぜ賃貸でも火災保険に加入するの?
賃貸住宅の場合、建物自体は基本的に大家さんの所有物です。
そのため、「自分の家ではないのに、どうして保険が必要なの?」と思うかもしれません。
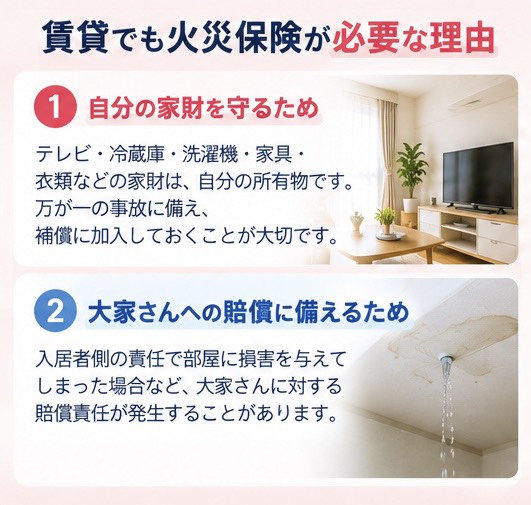
ポイントとなるのが、建物だけではなく、自分の家財や大家さんへの賠償などに備える必要があるということです。
例えば、自分の家具や家電などは大家さんのものではありません。
何らかの事故によって自分の家財に被害が出ても、建物側の保険だけですべて補償されるとは限りません。
また、入居者側の責任によって借りている部屋に損害を与えてしまった場合などに備える補償もあります。
「家財保険」とは?
賃貸の火災保険を考えるうえで知っておきたいのが「家財」です。
家財とは、室内にある自分の所有物のことです。
例えば、
- テレビ
- 冷蔵庫
- 洗濯機
- パソコン
- 家具
- 衣類
- 生活用品
などがあります。
こうした家財が、契約上の補償対象となる事故によって損害を受けた場合に備えるのが家財保険です。
一人暮らしでも、家の中にある物をすべて買い直すとなれば、大きな金額になる可能性があります。
自分がどの程度の家財を所有しているかを考えながら、補償内容を確認しましょう。
「借家人賠償責任」とは?
賃貸住宅の火災保険で特に確認しておきたい補償のひとつが、借家人賠償責任です。
簡単にいうと、入居者が事故などによって借りている部屋に損害を与え、大家さんに対して賠償責任を負った場合に備えるための補償です。
例えば、契約上補償の対象となる事故によって室内を損傷させてしまったケースなどが考えられます。
ただし、どのような事故でも必ず補償されるわけではありません。対象となる事故や補償金額、免責金額などは契約内容によって異なります。
「個人賠償責任」も確認してみよう
保険商品によっては、個人賠償責任に関する補償が付いていることがあります。
これは、日常生活の中で他人の物を壊したり、他人に損害を与えたりして法律上の賠償責任を負った場合に備えるものです。
賃貸住宅でイメージしやすいのが水漏れです。
例えば、自分の部屋で発生した水漏れによって階下の住戸に被害が出た場合などです。
ただし、事故の原因や状況によって補償されるかどうかは異なります。
また、個人賠償責任補償をすでに別の保険で契約しているケースもあるため、加入している保険がある場合は確認してみましょう。
水漏れトラブルにも備えられる?
マンションやアパートでは、自分の部屋だけでなく上下階の住戸が関係するトラブルが起こる可能性があります。
例えば、
- 洗濯機周辺から水が漏れた
- キッチンから水があふれた
- 階下の部屋まで水が達した
といったケースです。
こうした場合、被害を受けた対象によって関係する補償が異なる場合があります。
| 被害を受けた対象 | 関係する補償 | 補償の内容 |
|---|---|---|
| 自分の家財 | 家財保険 | 自分の家具・家電などが損害を受けた場合に備える |
| 借りている部屋 | 借家人賠償責任 | 部屋に損害を与え、大家さんへ賠償責任を負った場合に備える |
| 階下の住人 | 個人賠償責任 | 他人に損害を与え、賠償責任を負った場合に備える |
「水漏れ対応」とだけ見るのではなく、誰の・何に対する損害が補償されるのかまで確認しておくことが大切です。
札幌なら冬のトラブルも意識しよう
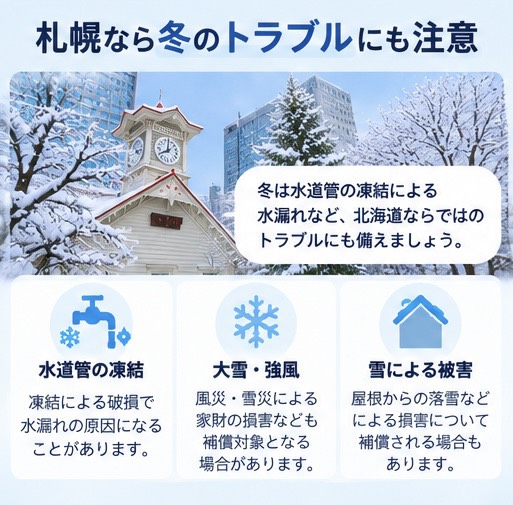
札幌で賃貸住宅に住む場合は、冬ならではの住宅トラブルについても知っておきましょう。
特に注意したいのが水道管の凍結です。
冬の寒い時期に長期間家を空けたり、適切な凍結対策をしていなかったりすると、水道管が凍結する可能性があります。
さらに凍結した水道管が破損すると、水漏れなどにつながることも考えられます。
ただし、水道管凍結による損害が火災保険ですべて補償されるとは限りません。原因や保険契約によって対象外となる可能性もあるため、補償内容を確認するとともに、日頃から水抜きなど適切な凍結対策を行うことが大切です。
火災保険料はいくら?
賃貸住宅の火災保険料は、一律ではありません。
保険会社や契約期間、補償内容、保険金額などによって異なります。
そのため、「賃貸の火災保険なら○円」と一概に決めることはできません。
WORLD ESTATEの初期費用の記事でも、賃貸契約では火災保険への加入を求められることがあり、補償内容や契約期間、保険料は契約する保険によって異なることをご案内しています。
物件の初期費用を確認するときは、金額だけではなく、
- 「何年間の契約なのか」
- 「どのような補償が付いているのか」
まで確認しておくとよいでしょう。
火災保険は更新が必要?
火災保険には契約期間があります。
そのため、賃貸物件に長く住み続ける場合、保険契約の更新や再契約が必要になることがあります。
賃貸借契約の更新時期と火災保険の契約期間が必ず同じとは限りません。
「気付いたら保険期間が終了していた」ということがないよう、契約期間を確認しておきましょう。
更新方法についても、契約している保険会社などから届く案内を確認することが大切です。
契約前に確認しておきたいポイント
火災保険について案内されたら、保険料だけで判断するのではなく、内容まで確認してみましょう。
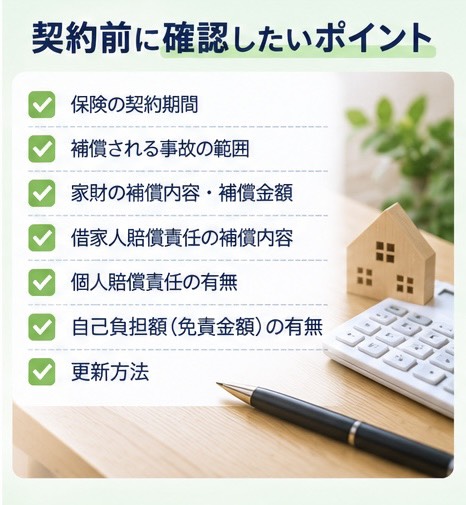
特に確認しておきたいのは、次の項目です。
- 保険の契約期間
- 家財の補償内容
- 借家人賠償責任の補償内容
- 個人賠償責任の有無
- 補償される事故の範囲
- 補償金額
- 自己負担額の有無
- 更新方法
パンフレットや契約書類を見ても分からない場合は、契約時に確認しましょう。
事故が起きたら、まず状況を確認して連絡を
実際に水漏れや火災などのトラブルが発生した場合、まずは安全を確保し、必要に応じて消防などへ連絡することが最優先です。
そのうえで、管理会社や大家さん、加入している保険会社など、状況に応じて必要な連絡を行います。
事故の内容によっては、被害状況の写真などが必要になる場合もあります。
緊急時に慌てないためにも、次の3つを普段から把握しておくと安心です。
- 管理会社の連絡先
- 加入している保険会社
- 保険証券や契約内容を確認できる場所
火災保険は「金額」だけでなく「補償内容」を確認しよう
賃貸契約ではさまざまな初期費用が発生するため、「少しでも安い方がいい」と考える方も多いでしょう。
もちろん保険料も比較材料のひとつですが、火災保険は万が一のトラブルに備えるものです。
保険料だけを見て判断するのではなく、自分の生活でどのようなリスクがあり、何が補償される契約なのかを確認することが重要です。
まとめ|賃貸の火災保険は補償内容まで確認しよう
賃貸住宅の火災保険は、火事だけに備えるものとは限りません。
契約内容によっては、
- 自分の家具や家電などの家財
- 借りている部屋に対する賠償
- 日常生活で他人に与えてしまった損害
などに備える補償が含まれている場合があります。
特に札幌では、冬季の水道管凍結など北海道ならではの住宅トラブルについても意識しておきたいところです。
ただし、実際に何が補償されるかは保険商品や事故の状況によって異なります。
「火災保険に入っているから大丈夫」と考えるのではなく、契約前に補償内容や保険期間などを確認しておきましょう。
株式会社WORLD ESTATEでは、札幌市内を中心に、お客様のご希望やライフスタイルに合わせた賃貸物件探しをサポートしています。詳しくは賃貸事業のページをご覧ください。
- 「初期費用の内訳が分からない」
- 「契約時にどんな費用が必要?」
- 「札幌で希望条件に合う部屋を探したい」
など、お部屋探しに関する疑問がございましたら、お気軽にご相談ください。
SNSからのお問い合わせ
合わせて読みたい記事
不動産の売却をご検討中の方へ
札幌市内のマンション・戸建・土地・収益物件などの売却をご検討中の方は、WORLD ESTATEへお気軽にご相談ください。査定・ご相談は無料です。
こちらもよく読まれています。
-
 「ペット可」と「ペット相談可」は何が違う?札幌でペットと暮らせる賃貸を探すポイント
-
賃貸で「あってよかった設備」は?お部屋探しでチェックしたい便利な設備を解説
-
賃貸の「木造・鉄骨造・RC造」は何が違う?建物構造の特徴と選び方を解説
-
賃貸の「フリーレント」とは?家賃無料の仕組みやメリット・注意点をわかりやすく解説
-
賃貸は周辺環境も重要!住んでから後悔しないために確認したいポイントを解説
-
【札幌の賃貸は南向きがいい?東・西・北向きとの違いと日当たりの選び方】
-
【賃貸物件の申し込みから入居までの流れ|入居審査・契約・鍵の受け取りを解説!】
-
札幌の賃貸内見で確認したい10のポイント|暖房・断熱・除雪もチェック