住宅ローンの事前審査とは?本審査との違いや申し込み前に確認したいポイントを解説
マイホームの購入を考え始めたとき、多くの方が気になるのが「住宅ローン」ではないでしょうか。
- 「住宅ローンはいくらまで借りられる?」
- 「事前審査と本審査は何が違うの?」
- 「まだ物件が決まっていなくても相談できる?」
- 「事前審査に通れば、住宅ローンは必ず借りられる?」
初めて住宅を購入する方にとって、住宅ローンの手続きはわからないことも多いものです。
住宅ローンは、一般的に「事前審査」と「本審査」の2段階で審査が行われます。
今回は、札幌でマンションや戸建ての購入を検討している方に向けて、住宅ローンの事前審査の仕組みや本審査との違い、申し込み前に確認しておきたいポイントをわかりやすく解説します。
ここからの目次
住宅ローンの事前審査とは?
住宅ローンの事前審査とは、住宅ローンを利用できる見込みがあるかを、金融機関が事前に確認する審査のことです。
「仮審査」と呼ばれることもあります。
住宅は高額な買い物になるため、多くの方が金融機関から融資を受けて購入します。
しかし、希望する金額を必ず借りられるとは限りません。
そこで、物件の購入手続きを本格的に進める前に、住宅ローンを利用できる可能性や借入金額の目安を確認するために行われるのが事前審査です。
事前審査を受けることで、資金計画を立てやすくなります。
事前審査と本審査の違い
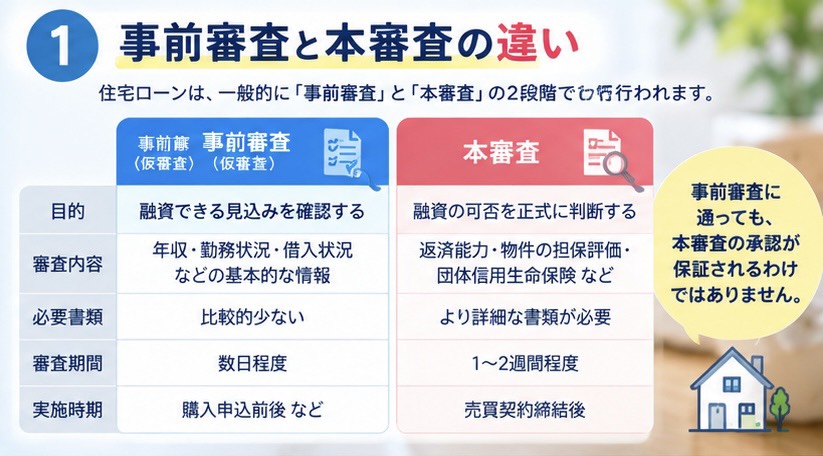
住宅ローンには、一般的に「事前審査」と「本審査」があります。
それぞれの主な違いを確認してみましょう。
| 項目 | 事前審査 | 本審査 |
|---|---|---|
| 目的 | 融資できる見込みを確認する | 融資の可否を正式に判断する |
| 主な確認内容 | 収入・勤務状況・借入状況など | 返済能力・物件の担保評価・団体信用生命保険など |
| 必要書類 | 比較的少ない場合が多い | より詳細な書類が必要 |
| 実施時期 | 購入申込前後など | 一般的に売買契約締結後 |
※審査内容や手続きは金融機関によって異なります。
事前審査は、住宅ローンを利用できる見込みがあるかを確認する段階です。
一方、本審査では、提出書類や購入物件の情報などをもとに、より詳しい審査が行われます。
事前審査に通過しても、本審査の承認が保証されるわけではありません。
住宅ローンの事前審査では何を確認される?
金融機関によって審査基準は異なり、すべてが公開されているわけではありません。
一般的には、次のような項目が確認されます。
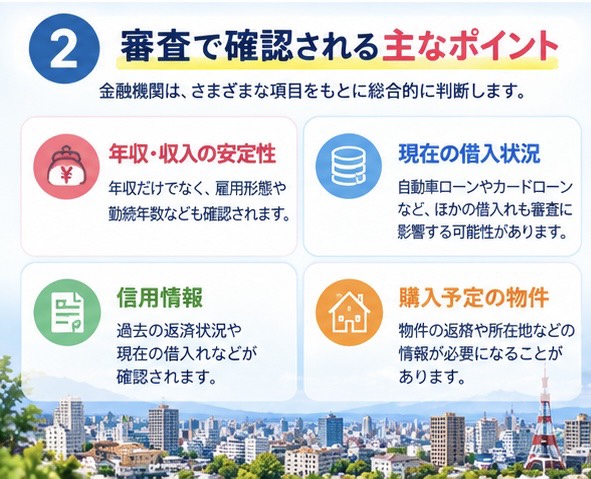
年収や収入の安定性
住宅ローンは長期間にわたって返済することが多いため、収入の状況が重要になります。
年収だけでなく、雇用形態や勤続年数、事業所得の状況などが確認される場合があります。
現在の借入状況
住宅ローン以外の借入れも、審査に影響する可能性があります。
例えば、自動車ローンやカードローン、分割払いなどです。
現在の返済額を把握し、住宅ローンと合わせて無理なく返済できるか考えることが大切です。
信用情報
金融機関は、必要に応じて信用情報機関に登録された情報を確認します。
過去の返済状況や現在の借入れなどが審査に影響する場合があります。
購入予定の物件
事前審査の段階でも、購入予定物件の価格や所在地などの情報が必要になることがあります。
物件がまだ決まっていない場合に利用できる相談や審査の仕組みは、金融機関によって異なります。
住宅ローンはいくらまで借りられる?
住宅ローンを検討するとき、「年収に対していくらまで借りられるのか」が気になる方も多いでしょう。
しかし、借入可能額は年収だけで決まるわけではありません。
年齢や返済期間、金利、ほかの借入状況など、さまざまな条件によって変わります。
住宅購入では「借りられる金額」と「無理なく返せる金額」を分けて考えることが大切です。
例えば、住宅購入後には住宅ローンの返済以外にも、
- 固定資産税・都市計画税
- 火災保険などの保険料
- 建物や設備の修繕費用
- マンションの場合は管理費・修繕積立金
- 駐車場代や光熱費
などが必要になります。
住宅ローンの審査結果だけを基準に購入予算を決めるのではなく、毎月の生活費や将来の支出も考慮しましょう。
事前審査はいつ受けるのがいい?
住宅ローンの事前審査は、購入したい物件が見つかった段階や、具体的な購入予算を検討する段階で受けることが一般的です。
事前審査を受けておくことで、購入可能な価格帯を把握しやすくなります。
また、希望する物件が見つかった際にも、資金計画について具体的に説明しやすくなります。
事前審査には有効期間が設けられている場合があります。購入までに時間が空いた場合や、購入物件・借入条件が変わった場合には、再審査が必要になることもあります。
申し込みのタイミングは、不動産会社や金融機関に相談しながら検討するとよいでしょう。
事前審査に必要な書類は?
住宅ローンの事前審査では、一般的に次のような書類が必要になる場合があります。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 源泉徴収票などの収入確認書類
- 確定申告書などの所得に関する書類
- 購入予定物件の資料
- ほかの借入れに関する資料
必要書類は、会社員・自営業・会社役員などの働き方や、金融機関によって異なります。
また、インターネット上で事前審査を申し込める金融機関もあります。
書類を準備する前に、申し込み先の金融機関へ確認しておきましょう。
事前審査に通ったのに本審査で通らないことはある?
事前審査に通過していても、本審査で希望どおりの融資を受けられない場合があります。
例えば、
- 事前審査の申告内容と提出書類に違いがある
- 新たな借入れが増えている
- 勤務先や収入状況が大きく変わった
- 購入物件の担保評価などに問題がある
- 団体信用生命保険の加入条件を満たさない
といったケースが考えられます。
なお、団体信用生命保険への加入条件は住宅ローン商品によって異なります。
事前審査の結果が出た後も、正式な融資が決定するまでは、借入状況や申込内容の変更に注意しましょう。
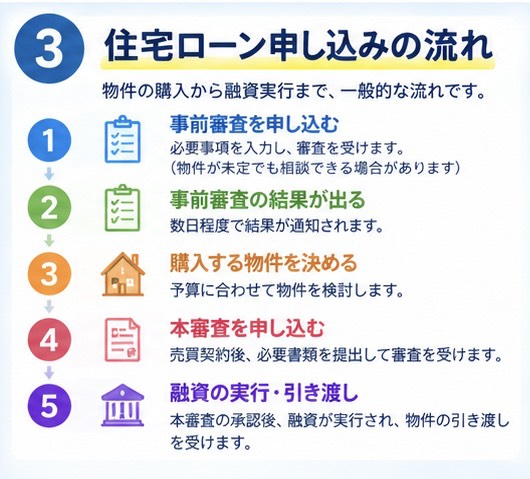
住宅ローンの審査にかかる期間は?
審査にかかる期間は金融機関によって異なります。
一般的には、事前審査は数日程度、本審査は1〜2週間程度がひとつの目安になりますが、状況によってはさらに時間がかかることもあります。
特に、
- 必要書類がそろっていない
- 追加資料の提出が必要
- 申込内容の確認に時間がかかる
- 金融機関の申し込みが集中している
といった場合は、審査期間が長くなる可能性があります。
物件の引き渡し希望日が決まっている場合には、余裕を持って手続きを進めましょう。
住宅ローンの審査に通らなかったら?
住宅ローンの審査に通らなかった場合でも、すぐにマイホーム購入を諦める必要があるとは限りません。
まずは、現在の資金計画や借入状況を見直すことが大切です。
例えば、
- 購入予算を見直す
- 自己資金を増やす
- ほかの借入れを整理する
- 返済期間などの条件を再検討する
- 別の金融機関の商品を比較する
といった方法が考えられます。
ただし、金融機関によって審査基準は異なり、申し込みをすれば必ず承認されるわけではありません。
また、審査に通らなかった理由がすべて開示されるとは限りません。
無理に借入額を増やそうとせず、返済可能な予算を見直しましょう。
住宅購入時は「住宅ローン特約」も確認しよう
住宅ローンを利用して不動産を購入する場合、売買契約に「住宅ローン特約」が設けられることがあります。
住宅ローン特約とは、契約で定められた条件に従い、住宅ローンの承認が得られなかった場合に売買契約を解除できるようにする取り決めです。
ただし、どのような場合でも無条件で解除できるわけではありません。
対象となる金融機関や借入条件、解除期限、手続き方法などは契約内容によって異なります。
売買契約を結ぶ際には、住宅ローン特約の内容を十分に確認しておくことが重要です。
札幌でマイホームを購入するときの資金計画
札幌でマンションや戸建てを購入する場合は、住宅ローンの返済額だけでなく、北海道ならではの生活費についても考えておきましょう。
特に冬は、暖房費や除雪に関する費用が発生する場合があります。
| 住まい | 考えておきたい費用 |
|---|---|
| 戸建て | 除雪用具の購入や設備の維持管理、将来的な外壁・屋根の修繕など |
| マンション | 管理費や修繕積立金、駐車場代など。ロードヒーティングなどの共用設備の維持費が管理費などに反映されることも |
購入時の予算だけでなく、住み始めてからの支出を具体的に考えることが大切です。
住宅ローン申し込み前のチェックリスト
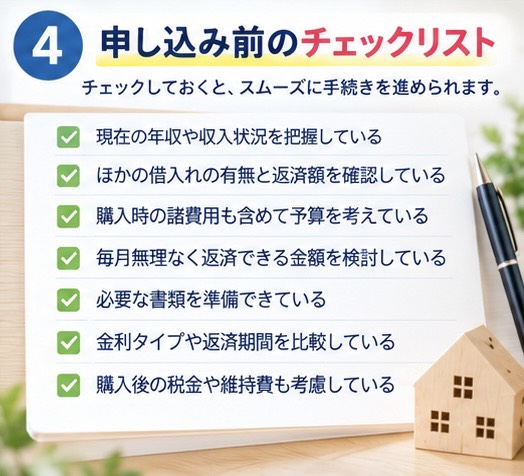
住宅ローンの事前審査を検討している方は、次の項目を確認してみましょう。
- 現在の年収や収入状況を把握しているか
- 自動車ローンなど、ほかの借入れを確認したか
- 毎月無理なく返済できる金額を考えたか
- 購入時の諸費用も予算に含めているか
- 必要な自己資金を確認したか
- 事前審査に必要な書類を確認したか
- 金利タイプや返済期間について比較したか
- 購入後の税金や維持費も考慮したか
住宅購入は、物件選びと資金計画を並行して進めることが大切です。
わからないことがある場合は、早めに不動産会社や金融機関へ相談しましょう。
まとめ|住宅ローンの事前審査を理解して、無理のない住まい探しを
住宅ローンの事前審査は、マイホーム購入に向けて、融資を受けられる見込みや借入金額の目安を確認するための重要な手続きです。
ただし、事前審査に通過しても、必ず本審査に通るとは限りません。
また、借入可能額がわかったとしても、その金額が無理なく返済できる金額とは限らないため、将来の生活費や維持費も含めた資金計画が必要です。
住宅ローンは「いくら借りられるか」だけでなく、「安心して返し続けられるか」を考えることが大切です。
株式会社WORLD ESTATEでは、札幌市内を中心にマンション・戸建て・土地などの不動産購入に関するご相談を承っております。
- 「初めて住宅を購入するので何から始めればよいかわからない」
- 「住宅ローンを利用して購入できる物件を探したい」
- 「予算に合った中古マンションや戸建てを比較したい」
- 「購入後の費用も考えながら住まいを選びたい」
など、マイホーム購入について気になることがございましたら、お気軽にご相談ください。
お客様のご希望やライフスタイル、ご予算を伺いながら、住まい探しをサポートいたします。詳しくは売買事業のページをご覧ください。
SNSからのお問い合わせ
合わせて読みたい記事
不動産の売却をご検討中の方へ
札幌市内のマンション・戸建・土地・収益物件などの売却をご検討中の方は、WORLD ESTATEへお気軽にご相談ください。査定・ご相談は無料です。
こちらもよく読まれています。
-
 実家を相続したら何をする?相続登記の義務化や空き家の管理・売却までわかりやすく解説
-
土地を売る前に「境界確認」は必要?測量の種類や隣地とのトラブルを防ぐポイントを解説
-
賃貸の火災保険はなぜ必要?補償内容や契約前に確認したいポイントを解説
-
「ペット可」と「ペット相談可」は何が違う?札幌でペットと暮らせる賃貸を探すポイント
-
賃貸で「あってよかった設備」は?お部屋探しでチェックしたい便利な設備を解説
-
賃貸の「木造・鉄骨造・RC造」は何が違う?建物構造の特徴と選び方を解説
-
賃貸の「フリーレント」とは?家賃無料の仕組みやメリット・注意点をわかりやすく解説
-
賃貸は周辺環境も重要!住んでから後悔しないために確認したいポイントを解説